
Toyota 宣布 2030 年全車系 SDV 化,Arene 平台瞄準千萬輛新車的背後大戰略

除了即將迎來全新的 Corolla 車系以外,Toyota 近日也宣布目標在 2030 年以前,讓旗下約 50 款車系全面導入能透過軟體持續提升功能的「軟體定義汽車」(SDV),並將自主研發的 Arene 軟體開發平台擴大至每年約 1,000 萬輛新車。
這項計畫不只是車輛電子系統的升級,更代表 Toyota 希望改變傳統汽車產業以新車銷售為主要獲利來源的商業模式。未來消費者購入新車之後,車廠仍可透過功能更新、數位服務與軟體升級持續創造收益,畢竟現在造車的毛利率越來越低,加上中國車廠刻意壓低售價搶佔市場,許多傳統車廠必須靠著「業外收入」來增加自己的毛利。
Arene 並非單純的車載娛樂系統,而是由 Toyota 旗下 Woven by Toyota 開發的軟體開發平台,目標是建立更一致、更有效率的軟體研發與部署環境,讓車輛功能可以在不同車系之間持續演進。

2025 年發表的新世代 RAV4正是首次正式導入 Arene 的車款。除了採用新一代多媒體系統、改善語音辨識與操作介面之外,Arene 也支援包括 Toyota Safety Sense 功能改善,以及緊急駕駛停止系統等安全功能。
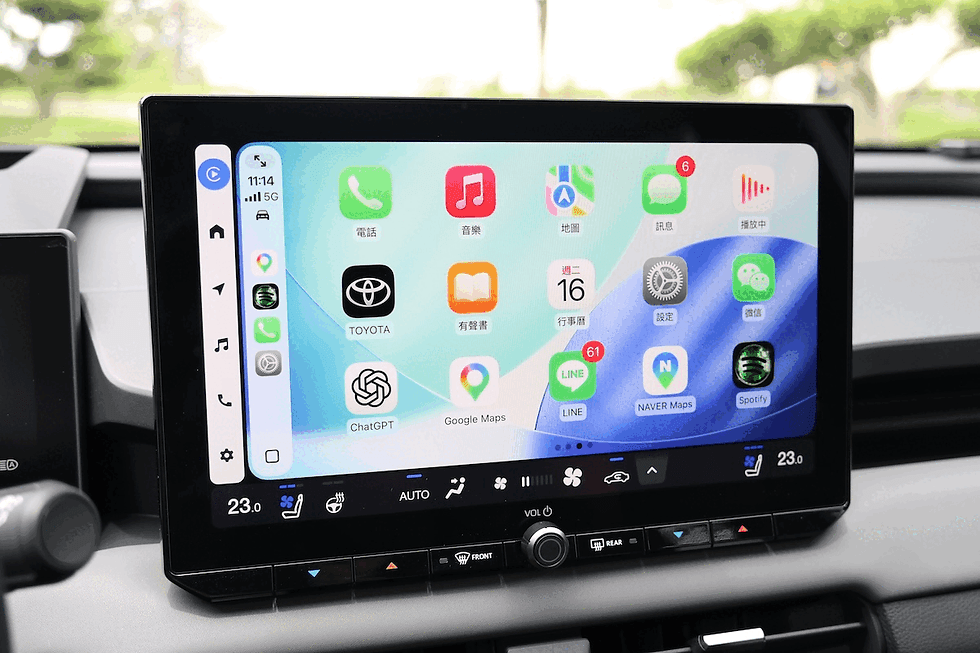
按照目前的規畫, Toyota 由 RAV4 開始逐步把 Arene 系統擴大至旗下約 50 款車系,目標在 2030 年達到每年約 1,000 萬輛新車搭載。
到了 2035 年前後也期望將平台提供給有持股的合作車廠,藉此擴大應用規模,建立能跨車系運作、持續擴張的軟體基礎,進而提高研發效率並降低重複開發的成本。

但老實說 SDV 這塊早已在部分豪華車廠以及中國電動車廠實行已久,Tesla 已經透過車主 App 提供可付費購買的軟體升級;Mercedes-Benz 也曾針對部分 EQE、EQS 車型推出加速性能升級,讓消費者選擇一次買斷或訂閱。BMW 則透過 ConnectedDrive 提供數位服務與功能升級。
不過,SDV 並不代表所有軟體更新都會收費。許多攸關安全生命的安全修正、系統改善與部分功能更新,仍然會油車廠免費提供;但能否將特定功能轉化為付費服務,則還是要取決於實際價值、消費者接受度與車輛硬體條件。也就是說是讓車主認為更新值得付費,而非單純將既有配備拆分成額外收費項目。

日系車廠如 Honda 與 Nissan 已於 2026 年 8 月簽署次世代 SDV 共同開發協議,計畫在電子控制單元(ECU)、車載作業系統、中介軟體與車輛控制軟體等領域推動共通化,目標自 2029 財年起,將共同開發的電子電氣架構應用於雙方次世代車款。雙方希望透過資源整合,提升開發速度並降低成本。
同樣在 2026 年 10 月 19 日,SUBARU 也公布了自家的 SDV 發展計畫,預計在 2020 年代後半推出相關車款,並希望透過整合式 ECU 與數位化開發流程,將車輛開發時間縮短約四成。值得注意的是,SUBARU 表示目前並無採用豐田 Arene 平台的計畫,顯示即使存在資本與合作關係,各家車廠仍可能選擇不同的軟體技術路線。

從這些布局可以看出,SDV 的競爭並不只是誰先推出 OTA 功能,而是誰能建立可擴張、可維護,並能長期支援旗下車款的電子電氣架構與軟體開發體系。
不過當汽車的部分功能可以透過遠端更新,經銷商原有的服務模式也將受到影響。過去,車主可能因為導航圖資更新、車載系統改善或新增功能而回到據點,經銷商也能藉此接觸顧客、提供其他服務。若未來更多更新與診斷能透過網路完成,部分進廠需求便可能減少。因此車廠與經銷商如何重新分配服務收入、掌握顧客關係,將成為轉型過程中的重要課題。
當然零部件製造商也面臨開發戰略的調整。過去每當新車增加新功能時,都會開發新的零組件。但在SDV模式下,可通過軟體升級實現,因此零部件總量可能減少。未來需開發能與通過軟體改變功能的SDV相容的零部件,這就會導致企業必須重新構建開發體系。
總而言之,當汽車功能開始透過軟體持續演進,車廠的競爭將會是能否在車輛使用的多年期間,持續提供值得消費者信賴的功能與服務。Toyota 以 Arene 展開的 SDV 轉型,正是這場產業變革的重要一環。未來汽車產業的競爭,或許將從「銷售量的多寡」逐步延伸至「交車後是否能持續為車主創造最多價值」。
留言